

Novo Imposto Seletivo Prevê Cobrança Sobre Bebidas Alcoólicas, Cigarros, Refrigerantes e Outros Produtos Considerados Prejudiciais à Saúde ou ao Meio Ambiente
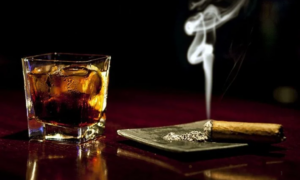
A partir de fevereiro de 2027, consumidores brasileiros começarão a conviver com uma nova etapa da reforma tributária. Conhecido popularmente como “imposto do pecado”, o Imposto Seletivo terá cobrança sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, incluindo bebidas alcoólicas, cigarros e bebidas açucaradas.
As novas regras foram estabelecidas por meio de uma Medida Provisória publicada no Diário Oficial da União. A previsão é que a cobrança comece em 2 de fevereiro de 2027, respeitando o prazo de noventena, que determina um intervalo mínimo de 90 dias para a entrada em vigor de determinadas alterações tributárias.
Entre os produtos atingidos estão cervejas, vinhos, espumantes, destilados e bebidas prontas para consumo. As alíquotas anunciadas variam conforme a categoria da bebida, com percentuais que chegam a 24% para determinados destilados.
Quanto Será Cobrado de Imposto Sobre Cervejas, Vinhos e Outras Bebidas?
A nova tributação estabelece percentuais diferentes para cada tipo de produto. A classificação considera a categoria da bebida e suas características.
Confira as alíquotas previstas para 2027:
- Bebidas açucaradas: 2,6%;
- Cervejas de malte: 4,2%;
- Vinhos, espumantes, proseccos e champanhes: 8%;
- Vermutes: 12%;
- Vinhos do Porto, Madeira e Xerez: 16%;
- Drinks prontos para consumo com teor alcoólico superior a 8%: 16%;
- Rum e cachaça: 20%;
- Uísque, vodca, gim e tequila: 24%;
- Cigarros: 66,7%, acrescidos de R$ 3,50.
Os percentuais fazem parte da estrutura de tributação prevista para o período de transição. A definição das alíquotas permanentes deverá ocorrer posteriormente, conforme o calendário estabelecido pelo governo.
O Que é o Imposto do Pecado e Por Que Ele Foi Criado?
O Imposto Seletivo foi instituído pela reforma tributária sobre o consumo com a finalidade de aumentar a tributação sobre determinados produtos e atividades associados a prejuízos à saúde pública ou ao meio ambiente.
A proposta tem caráter extrafiscal. Isso significa que sua finalidade não está limitada à arrecadação de recursos, mas também busca influenciar o comportamento de consumidores e empresas.
Na prática, a intenção é tornar determinados produtos mais caros e, consequentemente, desestimular o consumo de itens como cigarros, bebidas alcoólicas e refrigerantes açucarados.
Além das bebidas e dos produtos derivados do tabaco, o imposto também alcançará segmentos como veículos, extração de bens minerais, loterias, apostas e jogos de fantasy sports, conforme as regras específicas de cada atividade.
Reforma Tributária Prevê Mudanças na Cobrança do IPI
A implantação do Imposto Seletivo também está relacionada à reorganização dos tributos sobre o consumo no Brasil.
Com as mudanças previstas na reforma tributária, o Imposto sobre Produtos Industrializados (IPI) passará por uma redução significativa, com regras específicas para preservar benefícios fiscais e a transição do novo sistema.
Nesse cenário, o Imposto Seletivo terá papel importante na tributação de produtos considerados prejudiciais à saúde e ao meio ambiente.
O ministro da Fazenda, Dario Durigan, explicou que o novo tributo substituirá parte da função desempenhada atualmente pelo IPI sobre determinados produtos.
Segundo o ministro, a intenção é utilizar a tributação como instrumento para reduzir o consumo de itens que podem provocar danos à população.
Governo Pretende Manter Carga Tributária Durante a Transição
A equipe econômica informou que as alíquotas previstas para 2027 foram estruturadas para preservar, durante o período inicial de transição, a carga tributária atualmente incidente sobre os produtos abrangidos.
A estratégia busca evitar mudanças bruscas na tributação enquanto o novo modelo começa a funcionar.
O governo também prevê uma segunda etapa para o Imposto Seletivo. A partir de 2028, a intenção é estabelecer uma estrutura permanente de cobrança, com alíquotas que deverão ser discutidas e definidas pelo Congresso Nacional.
O calendário estabelecido prevê o envio de um projeto de lei ao Legislativo até 31 de maio de 2027, contendo as definições aplicáveis a partir de janeiro de 2028.
A estimativa apresentada na proposta de Orçamento para 2027 é de arrecadação de R$ 41,9 bilhões com o novo tributo.
Imposto Também Terá Regras Específicas para Veículos
A cobrança do Imposto Seletivo não ficará restrita às bebidas e aos cigarros. Alguns veículos também estarão sujeitos à tributação, considerando critérios como eficiência energética, sustentabilidade e nível de poluição.
Entretanto, a legislação prevê situações de alíquota zero e hipóteses de não incidência.
Entre as categorias contempladas estão veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista, além de automóveis utilizados por motoristas profissionais na atividade de táxi, desde que atendidas as exigências legais.
Caminhões com peso bruto total igual ou superior a 3.500 quilos também estarão fora da incidência do imposto, com exceção das picapes.
Veículos, aeronaves e embarcações com características específicas destinados às atividades operacionais das Forças Armadas e dos órgãos de segurança pública também poderão contar com tratamento diferenciado.
Quando o Imposto do Pecado Começa a Valer?
A previsão é que o Imposto Seletivo comece a ser cobrado em 2 de fevereiro de 2027.
Até a entrada em vigor da nova cobrança, o IPI continuará sendo aplicado aos produtos abrangidos, conforme as regras tributárias vigentes durante a transição.
É importante destacar que a Medida Provisória possui força de lei, mas precisa ser apreciada pelo Congresso Nacional. Seu prazo inicial de vigência é de 60 dias, prorrogável automaticamente por mais 60 dias.
Caso não seja convertida em lei dentro do prazo constitucional, poderá perder a validade.
Consumidores Devem Acompanhar Mudanças na Tributação
A chegada do Imposto Seletivo representa uma transformação importante na política tributária brasileira. A partir de fevereiro de 2027, cervejas, vinhos, destilados, cigarros e outros produtos passarão a integrar uma nova estrutura de cobrança.
Embora o governo apresente o tributo como uma ferramenta para desestimular o consumo de produtos prejudiciais à saúde e ao meio ambiente, os efeitos sobre os preços e o comportamento dos consumidores ainda deverão ser acompanhados.
Outro ponto importante será a definição das alíquotas permanentes para 2028, que poderá modificar o cenário tributário nos próximos anos.
E você, acredita que o imposto do pecado vai ajudar a reduzir o consumo de bebidas alcoólicas e cigarros ou apenas pesar mais no bolso dos brasileiros? Deixe sua opinião nos comentários e compartilhe esta notícia com quem precisa entender as mudanças da reforma tributária.
O que é o imposto do pecado?
É o nome popular do Imposto Seletivo, criado pela reforma tributária para aumentar a tributação sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
Quando começa a cobrança do Imposto Seletivo?
A previsão estabelecida na Medida Provisória é que a cobrança comece em 2 de fevereiro de 2027.
Qual será a alíquota do imposto sobre cerveja?
A alíquota prevista para cervejas de malte é de 4,2%.
Quanto será cobrado sobre vinhos e espumantes?
Vinhos, espumantes, proseccos e champanhes terão alíquota prevista de 8%, com exceção dos vinhos do Porto, Madeira e Xerez, tributados em 16%.
O imposto também será cobrado sobre refrigerantes?
Sim. As bebidas açucaradas estão incluídas na tributação, com alíquota prevista de 2,6%.
O imposto do pecado vai substituir o IPI?
O Imposto Seletivo assumirá parte da função tributária atualmente desempenhada pelo IPI sobre produtos considerados prejudiciais. Entretanto, a reorganização do IPI possui regras próprias dentro da reforma tributária.
As alíquotas poderão mudar?
Sim. Os percentuais previstos para 2027 fazem parte do período de transição. O governo deverá encaminhar ao Congresso uma proposta com as alíquotas aplicáveis a partir de 2028.